Pocket cash – Digital Loan

Mga screenshot
Mga detalye
- Rating
- 429.00 mga review
- Bersyon
- 4.0.4
- Developer
- Elending Lending Inc
Pagsusuri ni Norviv
Ang Pocket cash – Digital Loan ay isang libreng app sa kategoryang pampinansya na nakatuon sa mga online na pautang para sa mga gumagamit sa Pilipinas. Sa unang tingin, diretso ang layunin nito: bigyan ka ng digital na daan para tingnan ang posibilidad ng pocket cash nang hindi kailangang magsimula sa tradisyonal na sangay o mahabang personal na pakikipag-usap. Sinubukan ko itong tingnan hindi lang bilang loan app, kundi bilang kasangkapan na kailangang gamitin nang maingat dahil pera, personal na impormasyon, at obligasyon ang pinag-uusapan.
Ang karanasan ay mas bagay sa taong naghahanap ng mabilis na paraan para magsimula ng loan inquiry kaysa sa taong gusto agad ng kumpletong paliwanag sa buong proseso sa unang screen. Mahalaga ring tandaan na ang pagkakaroon ng app ay hindi awtomatikong nangangahulugang maaaprubahan ang bawat aplikante. Para sa akin, ang tunay na sukatan dito ay kung gaano kalinaw ang mga hakbang, kung may sapat na pagkakataon ang gumagamit na basahin ang ipinapakita, at kung marunong siyang huminto kapag hindi malinaw ang isang kondisyon.
Unang tingin sa layunin at tiwala sa paggamit
Ang developer ng app ay Elending Lending Inc, at ang produkto ay may average na 4.8 mula sa humigit-kumulang 2.1 libong rating, kasama ang mahigit 400 review. May higit 50 libong install, kaya hindi ito mukhang app na walang gumagamit. Gayunman, hindi ko itinuturing ang mataas na rating o bilang ng install bilang kapalit ng sariling pagsusuri. Sa financial app, mas mahalaga pa rin kung naiintindihan mo ang halagang hihiramin, kabuuang babayaran, iskedyul, at mga kondisyong ipinapakita bago ka gumawa ng pinal na desisyon.
Ang app ay inilabas noong Marso 30, 2026 at ang kasalukuyang bersyon ay 4.0.4. Gumagana ito sa Android 6.0 pataas, kaya malawak ang sakop nito sa mga gumagamit ng Android, kabilang ang ilan na hindi gumagamit ng pinakabagong telepono. Binigyan ito ng rating na 3+, ngunit hindi iyon dapat ipakahulugan na simple o walang panganib ang paggamit. Ang edad na rating ay tungkol sa pagiging angkop ng content; ang paghiram naman ay nangangailangan ng sapat na edad, legal na kakayahan, at maingat na pag-unawa sa obligasyon.
Ang unang praktikal na tanong ko sa ganitong app ay: para saan ko gagamitin ang pera? Kung may agarang gastusin na malinaw ang halaga at may tiyak akong pinanggagalingan ng pambayad, maaaring maging kapaki-pakinabang ang digital na proseso. Kung ang layunin ay punan ang paulit-ulit na kakulangan sa budget, mas mabuting huminto muna. Ang isang madaling proseso ng aplikasyon ay maaaring magmukhang solusyon, pero hindi nito binabago ang tunay na gastos ng pangungutang.
Sa karaniwang alternatibo, maaaring pumunta sa bangko, lending office, o gumamit ng ibang digital financial service. May kapalit ang bawat paraan. Ang personal na transaksiyon ay maaaring mas mabagal, pero may pagkakataong direktang magtanong. Ang online app ay mas pribado at mas maginhawa sa oras, pero ikaw ang responsable sa pagbabasa ng bawat screen. Sa Pocket cash, ang kaginhawaan ay pinakamalaking lakas nito, ngunit iyon din ang dahilan para huwag magmadali.
Ang workflow na mas ligtas para sa unang beses na gagamit
Kung gagamitin ko ito para sa isang totoong pangangailangan, hindi ako agad maglalagay ng impormasyon habang nagmamadali. Ihahanda ko muna ang eksaktong halagang kailangan, ang petsa kung kailan posibleng mabayaran, at ang maximum na halagang kaya kong ilaan nang hindi naaapektuhan ang pagkain, upa, kuryente, pamasahe, o gamot. Ang simpleng paghahandang ito ay nakatutulong para hindi ako mahikayat ng halagang mas mataas kaysa sa kailangan ko.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Pagkatapos, babasahin ko ang bawat screen bago pindutin ang susunod. Hahanapin ko ang malinaw na pagpapakita ng kabuuang bayaran, mga bayarin, petsa ng due, at anumang kondisyon na may epekto sa aking desisyon. Kung may impormasyon na hindi ko mahanap o hindi ko maunawaan, hindi ko ituturing na ligtas iyon dahil lamang mabilis ang interface. Ang pinakamahalagang feature sa loan app ay ang kakayahang magdesisyon nang may sapat na impormasyon.
May isa pang praktikal na hakbang na madalas nakakalimutan: mag-save ng sariling tala ng mga ipinakitang kondisyon bago magpatuloy, basta pinapayagan ito ng device at ng app. Isusulat ko ang halaga, iskedyul, at anumang reference na lumilitaw sa proseso. Hindi ito garantiya laban sa problema, pero nakatutulong ito para hindi umasa sa memorya kapag kailangan kong balikan ang napagkasunduan.
Mga kontrol, pahintulot, at pagpili ng gumagamit
Sa isang app na humahawak ng sensitibong impormasyon, hindi sapat na sabihin na maginhawa ito. Tinitingnan ko kung malinaw kung anong hakbang ang ginagawa ko, kung may pagkakataong suriin ang inilagay kong detalye, at kung may paraan para umatras bago maging pinal ang isang kahilingan. Ang ganitong mga kontrol ang nagbibigay sa gumagamit ng tunay na agency. Ayokong ang isang maling tap lang ay magtulak sa akin sa desisyong hindi ko pa nababasa.
Kapag humihingi ang isang app ng access o impormasyon, dapat kong basahin ang ipinapakitang paliwanag sa mismong device at sa mga kaugnay na notice. Hindi ako magbibigay ng pahintulot nang awtomatiko, lalo na kung hindi ko nakikita kung bakit kailangan iyon para sa prosesong ginagamit ko. Kung may permission na hindi ko inaasahan, ihihinto ko muna ang aplikasyon at susuriin ang dahilan bago magpatuloy. Mas mabagal ito, pero mas maingat kaysa sa pagbibigay ng access dahil lamang gusto kong matapos agad.
Hindi ko rin gagamitin ang rating na 3+ bilang batayan para ipagamit ang app sa bata. Ang financial decision ay dapat nasa kamay ng taong may sapat na pag-unawa at legal na pananagutan. Kung ibang tao ang tumutulong sa aplikasyon, mas ligtas na ang mismong aplikante ang nakakakita at nakababasa ng bawat detalye, sa halip na ipasa ang account o sensitibong impormasyon sa kamag-anak, kaibigan, o hindi kilalang tagapamagitan.
Para sa account control, gagamit ako ng sariling device at sariling contact details. Iiwasan kong mag-log in sa pampublikong telepono o ipagamit ang verification code. Hindi ko rin ibibigay ang password o one-time code kahit may magpakilalang tumutulong sa loan process. Ang ganitong pag-iingat ay hindi espesyal na problema ng Pocket cash lamang; mahalaga ito sa anumang financial app, ngunit mas kritikal kapag may aplikasyon at personal na dokumento sa iisang workflow.
Kung may option na baguhin o itama ang inilagay na detalye bago isumite, gagamitin ko iyon nang mabuti. Iche-check ko ang spelling ng pangalan, numero ng telepono, bank o payout detail kung hinihingi, at iba pang impormasyon na maaaring makaapekto sa pagkakakilanlan o pagproseso. Ang isang maling digit ay maaaring magdulot ng delay o support issue, kaya hindi magandang gawin ang aplikasyon habang nasa biyahe, nasa maingay na lugar, o sabay-sabay ang ibang gawain.
Mga sandaling mas sensitibo ang paggamit ng data
Ang pinakaingat na bahagi para sa akin ay ang sandaling hinihingan ng personal o financial information. Dito ko ititigil ang mabilis na pag-scroll at babasahin ang anumang privacy notice, consent screen, at paliwanag na nakikita ko. Hindi ako mag-iimbento ng interpretasyon kung malabo ang wording. Sa halip, hahanapin ko ang mas malinaw na paliwanag sa loob ng app o sa opisyal na support channel na ipinapakita roon.
Hindi ko rin ia-upload ang dokumento o selfie kung hindi ko malinaw na nauunawaan kung para saan ang hakbang at kung nakikita ko itong bahagi ng lehitimong loan application. Gagamit ako ng maayos na koneksiyon at iiwasang magpadala ng sensitibong file sa chat, social media, o personal na account ng sinumang nag-aalok ng “tulong.” Ang loan process ay hindi dapat nakadepende sa pribadong pakiusap ng isang hindi kilalang tao.
Isang realistic na halimbawa: may empleyadong kailangang magbayad ng biglaang medical expense bago ang susunod na sahod. Binuksan niya ang app sa bahay, tinukoy muna ang eksaktong kakulangan, at binasa ang kabuuang obligasyon bago magpatuloy. Kung ang babayaran ay mag-iiwan sa kaniya ng kulang para sa pagkain at pamasahe, hindi na mahalaga kung gaano kabilis ang aplikasyon; hindi iyon ang tamang loan para sa kaniya. Mas mabuting humanap ng mas murang alternatibo, makipag-usap sa provider, o mag-adjust ng gastusin kung posible.
Sa kabilang banda, hindi ko irerekomenda ang app sa taong kumukuha ng bagong loan para bayaran ang dating loan nang walang malinaw na pagbabago sa kaniyang budget. Ang ganitong cycle ay maaaring lumala kahit maayos ang interface at kahit mabilis ang pagproseso. Hindi rin ito para sa taong ayaw o hindi kayang subaybayan ang due date. Ang digital convenience ay walang silbi kung makalilimutan ang obligasyon o hindi mababasa ang mga paalala at kondisyon.
Pagkontrol sa desisyon mula aplikasyon hanggang pagbabayad
Ang magandang practice ay gumawa ng sariling mini-checklist bago isumite ang anumang request. Una, malinaw ba ang dahilan ng paghiram? Ikalawa, kaya ba ng regular na budget ang bayad? Ikatlo, nabasa ko ba ang kabuuang halaga at iskedyul? Ikaapat, tama ba ang account details? Ikalima, ako ba mismo ang nagbigay ng pahintulot, at hindi dahil pinilit o minadali ng ibang tao?
Kung may ipinapakitang offer, hindi ako magtutuon sa pinakamalaking halagang maaaring makuha. Mas mahalaga ang halagang aktuwal na kailangan at ang kabuuang ibabalik. Ihihiwalay ko rin ang “approved” o “eligible” na wika mula sa tunay na pera na natanggap at sa aktuwal na obligasyon. Ang mga salitang ito ay maaaring magkaiba ang kahulugan sa proseso, kaya babasahin ko ang final summary sa halip na umasa sa unang mensahe.
Pagkatapos ng aplikasyon, itatago ko ang reference o confirmation na ipinapakita ng app at ililista ko ang due date sa sariling calendar. Hindi ko iaasa sa notification lamang ang pag-alala. Kung magpalit ako ng telepono o mawalan ng access sa account, makatutulong ang sariling tala para malaman ko kung ano ang kailangan kong hanapin sa support. Ito ang isa sa mga simpleng workflow na may malaking halaga sa totoong buhay.
Kung magbago ang isip ko bago ang final confirmation, hahanapin ko ang malinaw na paraan para umatras at hindi pipindot ng anumang button na hindi ko nauunawaan. Kung may pumasok na pera na hindi ko inaasahan, hindi ko ito gagalawin agad; susuriin ko muna ang record at gagamitin ang support route ng app. Ang pagkuha ng pera dahil lamang nasa account na ito ay maaaring magdulot ng obligasyong hindi ko naman planong tanggapin.
Para sa mga tanong tungkol sa account, application status, o correction ng detalye, gagamitin ko ang support option na makikita sa loob ng app o sa opisyal na channel nito. Iiwasan kong umasa sa random na numero o social media account. Kung kailangan kong makipag-usap sa support, ihahanda ko ang reference at maikling paliwanag, pero hindi ko isasama ang password o one-time code. Ang lehitimong pag-aayos ng account ay hindi dapat mangailangan ng pagbabahagi ng mga lihim na credential.
Hatol ko matapos timbangin ang ginhawa at panganib
Sa kabuuan, nakikita ko ang Pocket cash – Digital Loan bilang isang praktikal na panimulang punto para sa Pilipinong nangangailangan ng online loan workflow at mas gusto ang paggamit ng telepono kaysa pisikal na pagpunta sa opisina. Libre itong i-download, at ang kasalukuyang bersyon nitong 4.0.4 ay may compatibility hanggang Android 6.0 pataas. Ang mataas na average rating at lumalaking user base ay nagbibigay ng sapat na dahilan para tingnan ito, pero hindi iyon dapat maging kapalit ng pagbabasa at sariling budget check.
Ang malinaw kong rekomendasyon ay gamitin ito nang mabagal kahit mabilis ang disenyo. Ihanda muna ang budget, suriin ang final terms, kontrolin ang permissions, at panatilihin ang sariling record. Kung hindi mo maipaliwanag sa sarili mo kung magkano ang babayaran, kailan ito babayaran, at paano mo ito kukunan ng pera, huwag munang magpatuloy. Mas mabuting maantala ang aplikasyon kaysa tumanggap ng obligasyong hindi mo lubos na naiintindihan.
Hindi ito ang tamang pagpipilian para sa taong naghahanap ng libreng pera, sa taong walang matatag na repayment plan, o sa taong hindi komportable sa pagbibigay ng sensitibong impormasyon sa isang digital process. Mas bagay ang tradisyonal na provider o isang serbisyong may mas direktang konsultasyon kung kailangan mo ng mas maraming pagkakataong magtanong bago magdesisyon. Para naman sa taong may maikling, tiyak, at kayang-kayang pangangailangan, maaaring maging mas maginhawa ang app kaysa sa karaniwang pila at papel.
Ang huli kong payo: huwag hayaang ang maliit na screen ang magdikta ng malaking desisyon. Gamitin ang mga kontrol na ipinapakita, basahin ang mga notice, huwag ipasa ang account sa ibang tao, at itigil ang proseso kapag may bahaging malabo. Sa ganitong paraan, masusukat mo ang halaga ng Pocket cash hindi sa bilis lamang, kundi sa kung gaano ka kalayang pumili at kung gaano ka kahandang panindigan ang resulta.
Mga madalas itanong
01Ano ang Pocket Cash – Digital Loan at paano ito ginagamit?
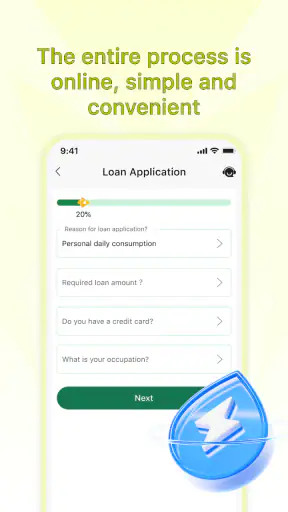
Ang Pocket Cash – Digital Loan ay isang mobile lending application na maaaring gamitin para magsumite ng loan application gamit ang smartphone. Karaniwang kailangan mong gumawa ng account, punan ang personal at pinansyal na impormasyon, at hintayin ang resulta ng pagsusuri. Bago magpatuloy, basahin nang mabuti ang loan amount, interest, processing fee, due date, at kabuuang halagang babayaran.
02Ano-anong requirements ang kailangan para makapag-apply ng loan?
Maaaring kailanganin ang valid identification card, aktibong mobile number, email address, personal details, at impormasyon tungkol sa iyong trabaho o kita. Depende sa pagsusuri ng application, maaari ring humingi ang app ng karagdagang dokumento o verification. Tiyaking tama at napapanahon ang lahat ng impormasyong ilalagay upang maiwasan ang pagkaantala o pagtanggi sa iyong aplikasyon.
03Magkano ang maaaring mahiram at gaano katagal ang repayment period?
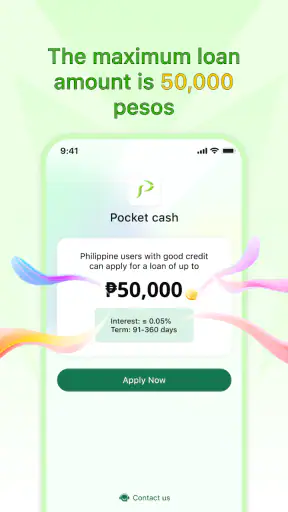
Ang loan amount at repayment period ay karaniwang nakadepende sa resulta ng credit assessment, impormasyon ng aplikante, at mga patakaran ng Pocket Cash. Hindi pare-pareho ang alok para sa lahat ng user, kaya tingnan ang aktuwal na offer bago ito tanggapin. Suriin ang due date, bilang ng hulugan, interest, service fees, at kabuuang repayment amount.
04Ligtas ba ang personal na impormasyon at mga dokumentong ipinapasa sa app?
Bago gamitin ang Pocket Cash, suriin ang privacy policy, permissions, at mga kundisyon ng serbisyo nito. Iwasang magbigay ng impormasyong hindi kinakailangan at siguraduhing opisyal ang app na dina-download mo. Basahin kung paano ginagamit, iniimbak, at ibinabahagi ang iyong data. Huwag ding ibigay ang password, OTP, o banking PIN sa sinumang humihingi nito.
05Ano ang mangyayari kapag hindi ako nakapagbayad sa takdang petsa?
Ang late payment ay maaaring magresulta sa karagdagang charges, penalty, pagbabago sa iyong credit record, o patuloy na collection reminders, depende sa loan agreement at naaangkop na batas. Kung nahihirapan kang magbayad, makipag-ugnayan agad sa opisyal na customer support upang malaman kung may available na payment arrangement. Huwag balewalain ang due date at panatilihin ang lahat ng resibo at komunikasyon.


